

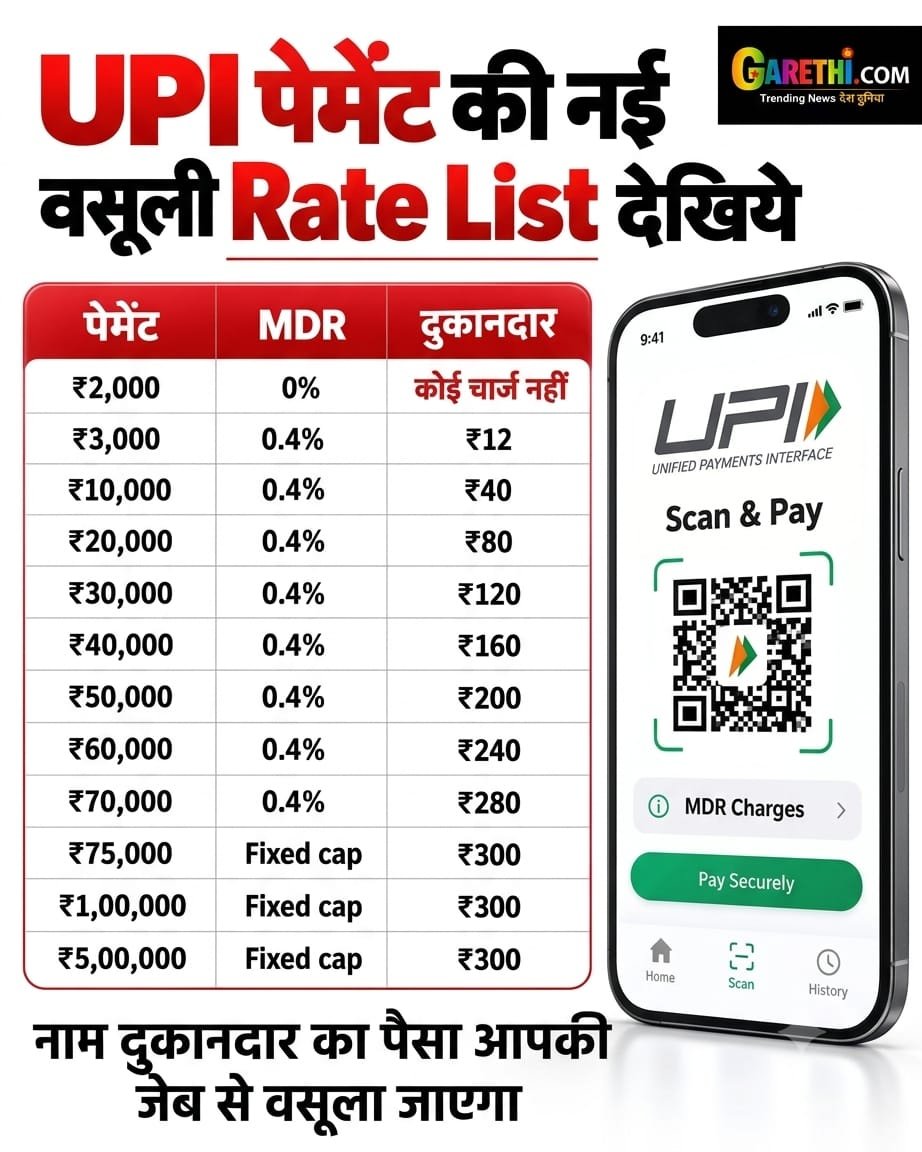
UPI (Unified Payments Interface) में हालिया बवाल ₹2000 से अधिक के चुनिंदा मर्चेंट (P2M) ट्रांजैक्शन पर 0.4% MDR (Merchant Discount Rate) लगाने के नए ऐलान की वजह से मचा है। यह नया UPI MDR नियम 15 अक्टूबर 2026 से लागू होने जा रहा है भारत में सभी एक्सपर्ट की अपनी अलग-अलग राय है क्या भारत में UPI के नए नियमों से असर पड़ेगा? ये तो समय बताएगा पर इतना जरूर है कैश में लें देन फिर से बढ़ जाएगा ATM में फिर से लाइन देखने को मिलेंगी आए दिन कैश न होने जैसी स्थित बन सकती है।
Corporation of India (NPCI) द्वारा पायलट प्रोजेक्ट के रूप में की गई थी। इसे औपचारिक रूप से मुंबई में रिजर्व बैंक के गवर्नर द्वारा लॉन्च किया गया और अगस्त 2016 से यह आम जनता के लिए उपलब्ध हो गया। इसे NPCI (National Payments Corporation of India) ने बनाया और भारतीय रिजर्व बैंक (RBI) द्वारा विनियमित किया जाता है। भारत दुनिया में सबसे अधिक UPI पेमेंट का उपयोग करने वाला देश है। UPI भारत की पेमेंट बैंकिंग और डिजिटल बैंकिंग क्रांति का एक महत्वपूर्ण हिस्सा है। जब इस डिजिटल सुविधा से बड़े सामाजिक फायदे मिल रहे हैं, तो UPI के जरिए बिना बैंक खाता नंबर या IFSC Code साझा किए, केवल एक Virtual ID (UPI ID) या QR Code से तुरंत पैसे ट्रांसफर किए जा सकते हैं। UPI सेवा साल के 365 दिन, 24 घंटे काम करती है।
दुनिया के किन-किन देशों में UPI चल रहा है?
भारतीय पर्यटकों और डिजिटल भुगतान को बढ़ावा देने के लिए, NPCI की अंतरराष्ट्रीय शाखा International Payments Limited (NIPL) ने कई देशों के साथ साझेदारी की है। वर्तमान में लगभग 10 देशों में UPI का उपयोग प्रत्यक्ष या Merchant Payment के रूप में किया जा सकता है।
- सिंगापुर (Singapore)
- संयुक्त अरब अमीरात – यूएई (UAE)
- भूटान (Bhutan)
- नेपाल (Nepal)
- फ्रांस (France) – जैसे एफिल टावर आदि स्थानों पर
- मॉरीशस (Mauritius)
- श्रीलंका (Sri Lanka)
- कतर (Qatar)
- कंबोडिया (Cambodia)
- ग्रीस (Greece)
UPI पेमेंट बैंकिंग पूरी तरह से फ्री है?
वर्तमान में चल रहे UPI लेनदेन पर चार्ज को लेकर आम लोगों में अलग-अलग तरह के विवाद पैदा हो गए हैं, लेकिन सच्चाई कुछ और है। सवाल यह भी उठता है कि क्या सरकार अमेरिकी पेमेंट कंपनियों के किसी दबाव में आकर UPI पर शुल्क लगाने जा रही है?
हालांकि, आम नागरिकों और छोटे दुकानदारों के लिए UPI लेनदेन पूरी तरह से मुफ्त है और आगे भी मुफ्त रहेगा। सरकार या Ministry of Finance ने स्पष्ट किया है कि आम ग्राहकों से कोई ट्रांजैक्शन चार्ज नहीं लिया जाएगा। हालिया संशोधनों का उद्देश्य केवल बड़े व्यापारियों पर भविष्य में मामूली MDR (Merchant Discount Rate) लगाने का कानूनी विकल्प तैयार करना है। आम जनता पर इसका कोई बोझ नहीं पड़ेगा। संसद द्वारा पारित Taxation and Other Laws (Amendment) Bill, 2026 के तहत लाए गए नए नियमों का मुख्य उद्देश्य डिजिटल पेमेंट इंफ्रास्ट्रक्चर को लंबे समय तक सुरक्षित और मजबूत बनाए रखना है। नई संसद से पारित बिल के जरिए सरकार ने उस पुराने कानूनी प्रतिबंध को हटा दिया है, जो बैंकों या पेमेंट कंपनियों को UPI पर शुल्क लगाने से पूरी तरह रोकता था। इसका मतलब यह बिल्कुल नहीं है कि आज से UPI पर चार्ज लग गया है। इसका सीधा मतलब यह है कि सरकार को भविष्य में Notification जारी करके यह तय करने का कानूनी अधिकार मिल गया है कि किन बड़े लेनदेन पर मामूली शुल्क (MDR) लगाया जा सकता है और किन्हें पूरी तरह मुफ्त रखा जाएगा। नए नियम भविष्य में बड़े व्यावसायिक लेनदेन के लिए एक रूपरेखा तैयार करेंगे, जिसमें UPI इस्तेमाल पर किसको शुल्क देना होगा और किसको नहीं, यह तय किया जा सकेगा। इन नियमों को कंपनियां सरकार के साथ मिलकर तैयार करेंगी। Paytm, PhonePe या Amazon Pay जैसे डिजिटल वॉलेट में पैसे लोड करके किसी व्यापारी को ₹2,000 से अधिक का भुगतान करते हैं, तो उस पर एक Interchange Fee (अधिकतम 1.1%) लगती है। यह चार्ज भी ग्राहक को नहीं, बल्कि केवल Merchant (दुकानदार) को देना होता है। सवाल यह है कि क्या यह शुल्क भी Indirect Taxes की तरह है, जिसका बोझ अंततः उपयोगकर्ता को ही उठाना पड़ता है?
UPI के प्रमुख नए नियम 2026
2026 में UPI के नियमों में कुछ महत्वपूर्ण बदलाव लागू/अपडेट हुए हैं। खासकर UPI ऐप्स में बार-बार Balance Check करने, Transaction Status देखने और Auto-Pay से जुड़े नियमों पर फोकस किया गया है।
| नियम | क्या बदलाव हुआ? |
| 💰 बैलेंस चेक | बैंक बैलेंस पूछने की सुविधा पर बार-बार रिक्वेस्ट करने की सीमा लगाई गई है। |
| 📜 Transaction History | UPI ऐप से बार-बार ट्रांजैक्शन हिस्ट्री/स्टेटस पूछने पर सीमाएं लागू हैं। |
| 🔄 Transaction Status | असफल/पेंडिंग पेमेंट का स्टेटस बार-बार रिफ्रेश करने के बजाय निर्धारित अंतराल में चेक किया जाएगा। |
| 🔐 AutoPay | UPI AutoPay/Recurring Payments में निर्धारित तारीख और समय पर ही ऑटो-डेबिट प्रक्रिया होगी। |
| 🏦 Bank Server Load | बैंकों और UPI ऐप्स को अनावश्यक API requests कम करने के लिए नए नियमों का पालन करना होगा। |
| 💳 UPI Transaction Limits | सामान्य व्यक्ति-से-व्यक्ति (P2P) भुगतान की सीमा और कुछ Merchant categories की अलग-अलग अधिकतम सीमाएं लागू हैं। |
| 🚨Fraud Protection | संदिग्ध/असामान्य लेनदेन की पहचान और रोकथाम के लिए अतिरिक्त सुरक्षा व्यवस्था बढ़ाई जा रही है। |
UPI (यूनिफाइड पेमेंट्स इंटरफेस) आज भारत की सबसे सफल आर्थिक बुनियादी सुविधाओं में से एक है। जुलाई में इसके जरिये लगभग 24 अरब लेन-देन हुए, जिनमें करीब 30 ट्रिलियन, यानी 30 लाख करोड़ रुपये के भुगतान हुए। इतना व्यापक और सर्वसुलभ होने के कारण यूपीआई सिर्फ भुगतान साधन नहीं, बल्कि देश की डिजिटल जन-सुविधा (डीपीआई) का जरूरी हिस्सा बन गई है।
इसलिए, ग्राहकों द्वारा क्रेडिट-डेबिट कार्ड या डिजिटल माध्यम से किए गए भुगतान पर दुकानदारों से शुल्क (एमडीआर) वसूलने संबंधी विधायी संशोधन पर गौर किए जाने की जरूरत है। अब तक यूपीआई और रूपे पेमेंट को एमडीआर से मुफ्त रखा गया था, पर अब शुल्क कार्यकारी फैसलों के आधार पर निर्धारित किए जाएंगे। हालांकि, वित्त मंत्री ने भरोसा दिया है कि एमडीआर सिर्फ व्यवसायियों पर लागू होगा और बुनियादी ढांचे, नवाचार और सुरक्षा में निवेश के लिए राशि जुटाने के मकसद से ऐसा करना जरूरी था।
असल में, बैंक, भुगतान सेवा मुहैया कराने वाले ऐप और यूपीआई संचालित करने वाला भारतीय राष्ट्रीय भुगतान निगम (एनपीसीआई) सर्वर, साइबर सुरक्षा, धोखाधड़ी का पता लगाने, विवाद सुलझाने और मामलों के निपटारे पर पैसे खर्च करते हैं। अनुमान है, इस मद में इस उद्योग को सालाना करीब 20,000 करोड़ रुपये खर्च करने पड़ते हैं और सरकार से होने वाली भरपाई बहुत ही कम है। यूपीआई की लागत को नजरअंदाज नहीं किया जा सकता और बैंकों या भुगतान कंपनियों से यह उम्मीद नहीं की जानी चाहिए कि वे हमेशा यूपीआई को सब्सिडी देती रहेंगी। फिर सवाल उठता है कि किसे यह भुगतान करना चाहिए? लागत और कीमत के बीच एक महत्वपूर्ण अंतर है। यहां गौर करने वाली बात यह भी है कि कई सार्वजनिक सुविधाएं महंगी हैं, लेकिन हम हरेक सुविधा पर टोल नहीं वसूलते। ऐसा इसलिए होता है, क्योंकि ये कल्याणकारी होते हैं। यूपीआई में भी जन-हितकारी खूबियां और शक्तिशाली नेटवर्क प्रभाव है। जैसे-जैसे ज्यादा से ज्यादा लोग और व्यापारी इसका इस्तेमाल करते हैं, इसका महत्व बढ़ता जाता है।
यूपीआई के तेजी से प्रसार का एक अहम कारण एमडीआर का शून्य होना रहा है। इसने डिजिटल भुगतान को नकद जैसा बना दिया। खरीदारों और दुकानदारों के बीच होने वाले 85 प्रतिशत से ज्यादा लेन-देन छोटी रकम के होते हैं। चाय के 15 रुपये देते हुए या ऑटो ड्राइवर को 150 रुपये का भुगतान करते समय कोई भी पक्ष इस लेन-देन पर लगने वाले शुल्क के बारे में नहीं सोचता है। फिर तथ्य यह भी है कि छोटे दुकानदार बहुत कम लाभ पर काम करते हैं। यह सोच कि एमडीआर का भुगतान दुकानदार करेगा, एक बड़ी भूल है। इसे दुकानदार कीमतें बढ़ाकर ग्राहकों पर डाल सकता है। किसी भी शुल्क का आर्थिक बोझ जरूरी नहीं कि उसी व्यक्ति पर पड़े, जिस पर वह लगाया गया है।
भारत छोटे लेन-देन पर लगने वाले शुल्क के अनुभव से अछूता नहीं है। साल 2005 में बैंकिंग नकद लेन-देन पर 0.1 प्रतिशत शुल्क लगाए जाने और अप्रैल 2009 में हटाने के उदाहरण को याद कीजिए। भले ही दोनों मामले बिल्कुल एक जैसे न हों, लेकिन इससे मिलने वाली सीख काम की है। बहुत कम लागत मामूली लग सकती है, लेकिन बार-बार लगाए जाने पर यह लोगों की आर्थिकी को प्रभावित करती है। यूपीआई को इसलिए मुफ्त रखा गया था, ताकि लोग नकद के बजाय डिजिटल भुगतान के अभ्यस्त हों।
यूपीआई से भुगतान से सिर्फ सुगमता के फायदे नहीं हैं, इसके कारण कस्बों व ग्रामीण इलाकों में टेलीकॉम सेवाओं को बेहतर बनाने का दबाव बनता है, क्योंकि कमजोर मोबाइल सिग्नल भुगतान में बाधक होता है। इसी तरह, यह डिजिटल साक्षरता को भी बढ़ावा देता है। जो व्यक्ति क्यूआर कोड स्कैन करना, पाने वाले की पहचान करना, पेमेंट ऑथेंटिकेट करना और यह देखना सीख जाता है कि पैसे आए या नहीं, वह डिजिटल आर्थिकी के साथ ज्यादा सहज हो जाता है। यह साक्षरता सरकारी सेवाओं का लाभ लेने में भी काम आएगी।
अब एक अन्य बुनियादी डिजिटल सुविधा आधार से इसकी तुलना करके देखिए। आधार से पहचान की पुष्टि करना आसान है, यह हर जगह उपलब्ध और मुफ्त है। आधार के पुष्टीकरण पर कहीं कोई शुल्क नहीं लगता है। यूपीआई के मामले में भी यही रास्ता अपनाना चाहिए। दोनों का सामाजिक फायदा उनकी व्यापक उपलब्धता और आसान इस्तेमाल में है। यूपीआई का विकल्प नगदी होगा, जिसके लिए नोटों को छापना, एक जगह से दूसरी जगह ले जाना, छांटना, स्टोर करना, सुरक्षा देना और दोबारा भरना काफी खर्चीला है। इसके लिए बैंकों को बड़ी संख्या में शाखाएं खोलनी पड़ती हैं, एटीएम और कर्मचारी रखने पड़ते हैं। दूसरी ओर, डिजिटल भुगतान से कारोबार सुगम होते हैं और कर नियमों के पालन के लिए लेन-देन का रिकॉर्ड भी बेहतर होता है।
यूपीआई पर सालाना होने वाले 20,000 करोड़ रुपये के खर्च की भरपाई के कई तरीके हैं। भारतीय रिजर्व बैंक ने 2025-26 में केंद्र सरकार को 2.86 लाख करोड़ रुपये का डिविडेंड दिया था। यूपीआई की लागत उस रकम का सिर्फ सात प्रतिशत थी। जब डिजिटल सुविधाओं से बड़े सामाजिक फायदे मिलते हैं, तो उसके इस्तेमाल की लागत नहीं वसूली जानी चाहिए। तो क्या अंतरराष्ट्रीय दबाव में यूपीआई को मुफ्त नहीं रहने दिया जा रहा है? ‘यूएस ट्रेड रिप्रेजेंटेटिव’ की 2026 की रिपोर्ट में शिकायत की गई है कि भारत की नीतियां विदेशी भुगतान सेवा देने वालों के बजाय यूपीआई और रूपे को बढ़ावा देने वाली हैं। उन्होंने ‘ग्लोबल नेटवर्क’ के व्यवसाय शुल्क मॉडल को बाधित किया है। हालांकि, गूगल-पे और वॉलमार्ट के नियंत्रण वाली फोन-पे 80 फीसदी से ज्यादा यूपीआई से लेन-देन करती हैं। इसलिए विदेशी भागीदारी न होने की बात सही नहीं है।
वैश्विक डिजिटल सार्वजनिक सुविधा, यानी डीपीआई में भारत के जो सबसे महत्वपूर्ण योगदान हैं, उनमें यूपीआई अहम है। कई देश ‘इंडिया स्टैक’ का अध्ययन कर रहे हैं, क्योंकि भारत ने दिखा दिया है कि पहचान, बैंकिंग और बैंक, मोबाइल वॉलेट व पेमेंट ऐप्स व इनके बीच के लेन-देन बड़े पैमाने पर काम कर सकते हैं। लेन-देन में आने वाली रुकावटों को कम करने से इसमें सफलता मिली है। लागत से कहीं ज्यादा इसके फायदे हैं, जैसे वित्तीय समावेशन, डिजिटल साक्षरता, बेहतर संपर्क और आर्थिक दक्षता। इसलिए, यूपीआई को एक और वाणिज्यिक भुगतान सेवा बनाने के बजाय जन-सुविधा बने रहने दें।
निष्कर्ष (Conclusion)
भारत में UPI ने डिजिटल भुगतान की तस्वीर बदल दी है। 2016 में शुरू हुई यह व्यवस्था आज आम आदमी से लेकर छोटे दुकानदार, बड़े कारोबार और सरकारी सेवाओं तक पहुंच चुकी है। UPI का सबसे बड़ा फायदा यह है कि पैसे कुछ सेकंड में, 24×7 और बिना नकद रखे भेजे जा सकते हैं। इससे भुगतान आसान, तेज और काफी हद तक पारदर्शी (Transparent) हुआ है। लेकिन इसके साथ कुछ जोखिम भी हैं। साइबर फ्रॉड, फर्जी QR Code, OTP/PIN मांगने वाले ठग, गलत खाते में पैसा भेजना और बैंक या इंटरनेट सर्वर की समस्या आम लोगों के लिए नई चुनौतियां हैं। यह कानून किसी विदेशी दबाव में नहीं, बल्कि UPI (Unified Payments Interface) इंफ्रास्ट्रक्चर की दीर्घकालिक आत्मनिर्भरता और सुरक्षा खर्च को संभालने के लिए लाया गया है। हालांकि, इस विवाद के पीछे अमेरिकी कंपनियों और वैश्विक व्यापार राजनीति (Trade Politics) का एक बड़ा संदर्भ जरूर है, जिसे समझना जरूरी है।
यूएस ट्रेड रिप्रेजेंटेटिव (USTR) की रिपोर्ट के अनुसार, मार्च 2026 की अपनी रिपोर्ट में अमेरिकी व्यापार प्रतिनिधि ने भारत की Zero-MDR (शून्य शुल्क) नीति की आलोचना की थी। अमेरिका का तर्क है कि भारत की मुफ्त UPI और RuPay नीति के कारण अमेरिकी कंपनियों जैसे Visa और Mastercard को भारतीय बाजार में बराबरी का मौका नहीं मिल रहा है, क्योंकि व्यापारी मुफ्त सेवा को प्राथमिकता देते हैं। हाल ही में जब भारत और अमेरिका अपनी बड़ी Trade Deal पर चर्चा कर रहे हैं, तब अमेरिका द्वारा भारत के डिजिटल नियमों को ‘विदेशी व्यापार में रुकावट’ (Trade Barrier) बताना एक दबाव की तरह देखा गया। इसी वजह से विपक्ष और कई विशेषज्ञों, जैसे GTRI, ने सवाल उठाए कि क्या यह बदलाव अमेरिकी दबाव में हुआ है।
UPI भी Jio की तरह एक योजना लग रही है, जिसमें पहले UPI की आदत डालो और बाद में शुल्क लगा दो। इस तरह से देश में डिजिटल भुगतान को आगे नहीं बढ़ाया जा सकता। आज भी कई व्यापारी बड़ी स्मार्ट तरीके से काम करते हैं और लेनदेन Cash में करते हैं। कहीं ऐसा न हो कि शुल्क लगने के बाद लोग डिजिटल पेमेंट करने से बचने लगें। पर आम आदमी के लिए अब रास्ते आसान नहीं हैं। Cash पैसा रखने पर उसका वैध स्रोत (Source of Income) होना जरूरी है। वहीं, ATM से हर महीने अपने बैंक के ATM पर 5 मुफ्त ट्रांजैक्शन किए जा सकते हैं। बैंक खाते में एक वित्त वर्ष में 10 लाख रुपये तक नकद जमा करना आम है, लेकिन इससे अधिक होने पर Income Tax Department को सूचना जा सकती है। एक बार में 50,000 रुपये से अधिक नकद जमा करने के लिए PAN Card देना जरूरी है। ऐसे में व्यापार Cash में करने पर Income Tax Department की नजर आप पर पड़ सकती है।
UPI भुगतान पर MDR (Merchant Discount Rate) लागू होने से सबसे बड़ा असर छोटे दुकानदारों और छोटे कारोबारियों पर पड़ सकता है। डिजिटल भुगतान पर शुल्क लगने से उनकी लेन-देन लागत और खर्च बढ़ सकते हैं। कुछ व्यापारी इस लागत को ग्राहकों से वसूलने की कोशिश कर सकते हैं, जिससे डिजिटल भुगतान महंगा हो सकता है। इससे छोटे मूल्य के UPI लेन-देन में नकद भुगतान को फिर से बढ़ावा मिलने की संभावना भी हो सकती है। UPI की बड़ी ताकत उसकी सरल, तेज और कम लागत वाली भुगतान व्यवस्था है। इसलिए MDR लागू करने से पहले छोटे व्यापारियों पर आर्थिक प्रभाव, ग्राहक लागत और डिजिटल भुगतान को बढ़ावा देने के लक्ष्य के बीच संतुलन बनाना महत्वपूर्ण होगा। सरकार को MDR शुल्क ल लह कर सब्स्क्रिप्शन प्लान लाना चाहिए था जिससे सभी को फाइदा होता।
क्या सब कुछ Free होना चाहिए?
क्या सब कुछ Free होना चाहिए? यह एक बेहद संवेदनशील और व्यापक विषय है, जिस पर अर्थशास्त्रियों, नीति-निर्माताओं और नागरिकों के बीच अलग-अलग दृष्टिकोण (Different Perspectives) हैं। देश में हर चीज को पूरी तरह मुफ्त करने के पक्ष और विपक्ष में कई महत्वपूर्ण तर्क दिए जाते हैं। Free की कोई सुविधा ज्यादा दिनों तक चलती रहे, तो इतने बड़े Payment Settlement को पूरा करने में लगने वाले खर्च कहां से आएंगे? अगर अच्छा Server, बेहतर Infrastructure और अच्छी सुविधा चाहिए, तो आम आदमी को कुछ तो खर्च करना पड़ेगा। लेकिन सवाल यह भी है कि अगर हर डिजिटल भुगतान पर शुल्क लगाया गया, तो क्या लोग दोबारा Cash Economy की ओर लौटने लगेंगे?
UPI की सबसे बड़ी ताकत ही इसकी सरलता, गति और कम लागत है। इसलिए भविष्य में सरकार और Payment Companies के सामने सबसे बड़ी चुनौती यह होगी कि UPI के Infrastructure, Cyber Security और Maintenance का खर्च भी पूरा हो और आम आदमी के लिए डिजिटल भुगतान की सुविधा भी Affordable और Accessible बनी रहे। क्योंकि UPI सिर्फ एक Payment System नहीं है, बल्कि भारत की Digital Economy की रीढ़ बन चुका है।


Bài viết hay, mình học được nhiều điều. Letco là địa chỉ du học Hàn Quốc đáng tin cậy, hỗ trợ toàn diện từ tiếng Hàn đến visa. Xem tại letco.vn.
Sweet blog! I found it while surfing around on Yahoo News. Do you have any tips on how to get listed in Yahoo News? I’ve been trying for a while but I never seem to get there! Thank you
[9129]3333bet অফিসিয়াল লগইন | সেরা অনলাইন ক্যাসিনো ও দ্রুত বিকাশ পেমেন্ট,3333bet অ্যাপ ডাউনলোড করে সেরা স্লট গেমের নিয়ম জানুন এবং দ্রুত বিকাশ পেমেন্ট সুবিধা উপভোগ করুন। আজই জয়েন করে আপনার যাত্রা শুরু করুন। visit: 3333bet
The payout speed is impressive and the customer support is always helpful. I really enjoy the variety of games here. Highly recommend krbetkre to everyone.
[894]Duelbits Official Login PH | Best GCash Online Casino App,Duelbits offers a secure platform for Filipino players. Download the APK for easy access, enjoy fast payouts via GCash, and try top slot sites. Join and play today! visit: duelbits
Utile. Prova Muse Voice Transcribe: — speech-to-text. Muse Voice Transcribe
Chơi ở picasso download thấy giao diện rất thân thiện với người mới. TONY08-28
Bookmarking this for later. Creators might like MAI Transcribe 2 here: . MAI Transcribe 2
The login process is super quick and I never get locked out or hit suspicious security checks. I like how the dashboard shows my bonus status and pending withdrawals at a glance. The games are optimized for mobile and the sound effects make each spin feel exciting. Customer care resolved my first question in under ten minutes. Really solid platform overall. bigowinlogin
[2405]jackpot city লগইন এবং বিকাশ দিয়ে অনলাইন casino গেম খেলুন,jackpot city লগইন করে সেরা অনলাইন slots গেম উপভোগ করুন। সহজেই jackpot city app download করুন এবং বিকাশ দিয়ে অনলাইন casino খেলা শুরু করুন। visit: jackpot city